Devolução de Mercadorias - Saida
Devolução
A nota fiscal de devolução anula os efeitos de uma operação anterior.
Tenha em mãos a nota fiscal original (venda ou compra). A devolução deve ser preenchida espelhando o documento original.
CFOP / CST / CSOSN /
Seu contador é quem orienta quais códigos fiscais usar. Procure-o se tiver dúvidas, garantindo o preenchimento correto.
Atenção:
- Devolução de venda: operação de Entrada. CFOP iniciando em 1 (mesmo estado) ou 2 (interestadual).
- Devolução de compra: operação de Saída. CFOP iniciando em 5 (mesmo estado) ou 6 (interestadual).
- Empresas do Simples Nacional: usar CSOSN 101, 102, 103, 201, 202, 203, 300, 400, 500 e 900.
- Empresas do Regime Normal: usar CST 00, 10, 20, 30, 40, 41, 50, 51, 60, 70 e 90.
CFOP
- CFOP – 5.201 – Devolução de compra para industrialização
- CFOP – 5.202 – Devolução de compra para comercialização
CSOSN
- CSOSN / ICMS – 0900
CST PIS/COFINS
- Vendas tributadas no regime do Simples Nacional (Recolhimento único): CST 49
- Tributadas no regime monofásico (Fabricantes de bebidas frias, medicamentos, autopeças, etc.): CST 02 ou 03
- Tributadas no regime monofásico (Revenda de Combustíveis, bebidas frias, medicamentos, autopeças, etc.): CST 04
- Tributadas no regime de substituição tributária (máquinas agrícolas autopropulsadas): CST 05.
- Vendas para exportação e a Pessoa Jurídica comercial exportadora, com o fim específico de exportação: CST 08
CST IPI
- CST 53 – “Saída não-tributada”, para empresa optante do Simples Nacional, porém não contribuintes do IPI.
- CST 99 – “Outras saídas”, para empresa optante do Simples Nacional, e contribuintes do IPI.
- O preenchimento dos campos da base de cálculo, alíquota e valor do IPI serão zerados “0,00” por não transferir crédito do IPI.
NT2013.005_v1.21:
- A nova finalidade de emissão da NF-e vem acompanhada de algumas regras de validação, entre elas:
Para as NF-e de devolução de mercadoria, obrigatoriamente deverá ser informado o documento fiscal referenciado, que pode ser outra NF-e, uma Nota Fiscal Modelo 1, Nota Fiscal de Produtor Primário, etc.;
Para esta finalidade de emissão, somente serão aceitos itens com CFOP relativos à devolução de mercadorias;
Para as demais finalidades de emissão, não serão aceitos itens com CFOP relativos à devolução de mercadorias.
- Documento Fiscal Referenciado.
Campo: refNFe: “Referencia uma NF-e (modelo 55) emitida anteriormente, vinculada a NF-e atual, ou uma NFC-e (modelo 65),”
Devolução mercadoria pelo Simples Nacional
As devoluções de compras por empresas do Simples Nacional de mercadorias ou produtos adquiridos de empresas do regime normal que em alguns casos estas mercadorias precisam ser devolvidas, em função de defeitos de fabricação, pedidos incorretos ou qualquer outro motivo.
Vale lembrar que muitas destas notas fiscais apresentam o destaque do ICMS e IPI e precisam ser considerados no momento da emissão da nota fiscal de devolução por parte do contribuinte optante pelo Simples Nacional pois as empresas do Simples Nacional não se creditaram destes impostos.
A nota fiscal de devolução de mercadoria de optante pelo Simples Nacional segue as mesmas regras da emissão: se o retorno dos produtos for para outra empresa do Simples, não há destaque de impostos; já se a remessa for para uma empresa fora do Simples Nacional, será necessário destacar os impostos vigentes.
De acordo com a Resolução CGSN Nº 140, de 22 de Maio de 2018, “as informações referentes aos impostos devem constar no campo “Informações Complementares” ou no corpo da Nota Fiscal Modelo 1, 1-A ou Avulsa.” A emissão de nota fiscal de devolução também pode ser feita no modelo eletrônico.
A nota fiscal de devolução pode ser emitida tanto pelo comprador quanto pelo vendedor, já que serve como uma anulação da transação que foi realizada.
Se você é o receptor da mercadoria, é possível realizar a devolução com a nota fiscal recebida, escrevendo no verso da mesma o motivo para o não recebimento do produto. Neste caso não se destaca o comprovante de recebimento, nem se assina – mantém-se a NF como não recebida. Isso serve para fins de transporte, para que a devolução ocorra no ato, mas o emissor original depois terá que fazer a nota fiscal de devolução.
Informando o CSOSN 900 consegue-se informar a alíquota do ICMS na nota permitindo que seja feito a utilização desse crédito na entrada dessa devolução de seu fornecedor.
Devolução com IPI para Não contribuintes de IPI
(Informações relativas a NFe - v4.0)
- O campo "Valor do IPI" a indicação da alínea “c”, no quadro “Dados do Produto”, do inciso IV do art. 413 é obrigatória apenas para os contribuintes, e a das alíneas “j” e “l”, do mesmo inciso, é vedada àqueles que não sejam obrigados ao destaque do imposto
- No caso de devolução que tenha IPI na nota fiscal devolvida, segundo o Inciso XIV, do Art. 416, do RIPI/10, este deverá constar em Informações Complementares da nota fiscal de devolução e não no campo próprio.
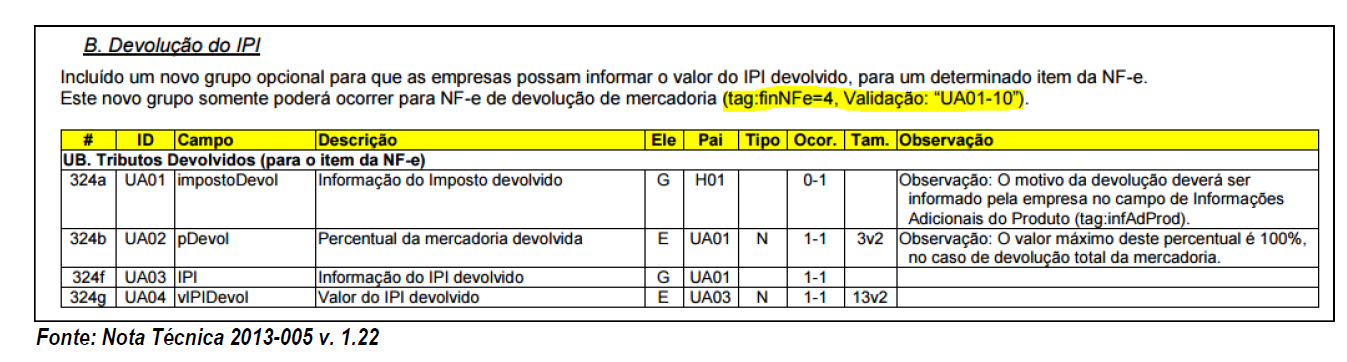
- Com isto foi criado o campo de “IPI devolvido” e foi incluído na regra de validação o campo “IPI devolvido” como campo que comporá o valor total da nota fiscal.
- Portanto, a informação do IPI será apenas em “Informações Complementares” e no campo de “IPI devolvido”.
Devolução com IPI para contribuintes de IPI
Procedimentos na devolução de produtos sujeitos ao IPI:
Com base no regulamento, a operação de devolução não é fato gerador do IPI, desta forma na devolução não é destacado o IPI (Base e Valor) em campo próprio, somente será informado no campo - Informações Complementares da DANFE e irá compor o total da nota fiscal.
Art. Subseção II - Dos Créditos por Devolução ou Retorno de Produtos
Art. 231. O direito ao crédito do imposto ficará condicionado ao cumprimento das seguintes exigências:
I - pelo estabelecimento que fizer a devolução, emissão de nota fiscal para acompanhar o produto, declarando o número, data da emissão e o valor da operação constante do documento originário, (bem como indicando) o imposto relativo às quantidades devolvidas e a causa da devolução;
II - pelo estabelecimento que receber o produto em devolução:
a) menção do fato nas vias das notas fiscais originárias conservadas em seus arquivos;
b) escrituração das notas fiscais recebidas, nos livros Registro de Entradas e Registro de Controle da Produção e do Estoque ou em sistema equivalente, nos termos do 466; e
c) comprovação, pelos registros contábeis e demais elementos de sua escrita, do ressarcimento do valor dos produtos devolvidos, mediante crédito ou restituição dele, ou substituição do produto, salvo se a operação tiver sido feita a título gratuito.
Parágrafo único. O disposto neste artigo não se aplica à volta do produto, pertencente a terceiros, ao estabelecimento industrial, ou equiparado a industrial, exclusivamente para operações de conserto, restauração, recondicionamento ou reparo, previstas nosincisos XI e XII do art. 5
Art. 416. Na utilização do modelo de nota fiscal, observar-se-ão as seguintes normas:
XIV - na nota fiscal emitida relativamente à saída de produtos em retorno ou em devolução, o número, a data da emissão e o valor da operação e do imposto da nota original deverão ser indicados no campo “Informações Complementares”;
Detalhes do documento fiscal de devolução, emitido por Contribuinte de IPI:
- Operação realizada dentro do Estado de São Paulo.
- CFOP 5.201 - Operação Interna - Devolução de Compra para Industrialização.
- Valor do Produto - R$ 497,00.
- Valor do IPI no Campo Próprio do documento - R$ 0,00 - (Valor não informado no documento de devolução, de acordo com o Art. 416, XIV, decreto 7212/10).
- Valor Total da Notal: R$ 546,70 - (Valor do IPI somado ao Total do documento fiscal - VL IPI = R$ 49,70 / Alíquota IPI = 10%).
Operação realizada referente ao documento de devolução:
Atualmente é preenchido a tag -(vIPIDevol), para que o valor do IPI não seja destacado em campo próprio e que seja composto no valor total do documento fiscal.
Consulta do documento na NFE, apresenta o campo vIPIDevol preenchido.

Obs: Com base na NT 2013-005 v1.22, foi criado um novo grupo com o campo vIPIDevol, em que o mesmo não possui nenhuma informação no campo de observação.
Grupo W. Total da NF-e, criado com a NT2016/002 v1.60:
- Contribuinte informa que o campo (vIPIDevol), conforme NT2016/002 v1.60, deve ser preenchido somente nos casos de Não Contribuinte do IPI.
- Grupo W. Total da NF- e (Criação dos campos totalizadores do FCP e do IPI no caso de Devolução).

- Contribuinte solicita que deve ser preenchido o campo - (vOutro) do Grupo W. Total da NF-e.

Considerações Finais
Atendendo o Decreto 7.212/2010 que trata do Regulamento do IPI, artigo 416 inciso XIV e a NT2016/002 v1.60, devemos considerar nas notas fiscais de devolução de compra de Contribuinte de IPI, que seja preenchido o campo (vOutro) e que o valor do IPI, apresentado neste campo, seja somado ao valor total do documento fiscal. As informações do número, data de emissão e o valor da operação e do imposto da Nota Original, deverão ser indicados no campo ''Informações Complementares".
Referente ao campo (vIPIDevol), conforme determina a regra na observação, somente será utilizado nos casos de NÃO CONTRIBUINTES DE IPI.
O estabelecimento contribuinte do IPI, caso tenha lançado o crédito do IPI no Livro Registro de Entradas pela nota fiscal original, deverá proceder ao estorno do imposto creditado no Livro Registro de Apuração (modelo 8), no item "010 - Estorno de créditos", constante do quadro Débito do Imposto.
Decreto 7.212/2010 - Art. 416 - Inciso XIV - na nota fiscal emitida relativamente à saída de produtos em retorno ou em devolução, o número, a data da emissão e o valor da operação e do imposto da nota original deverão ser indicados no campo “Informações Complementares”;
Documentos Relacionados :
- DECRETO Nº 7.212, DE 15 DE JUNHO DE 2010. - Regulamenta a cobrança, fiscalização, arrecadação e administração do Imposto sobre Produtos Industrializados - IPI.
- Normas Técnicas